
보조 사례 / 고영 기업분석
고영테크놀러지 기업분석
3D 검사장비 강점을 가진 B2B 중견기업을 공시와 IR로 확인하고, 기술력이 이익으로 이어지는 조건을 다시 읽은 45쪽 보고서. 2026 제12회 중견기업분석 공모전 장려상. 보고서는 AI 작성, 본인은 방향 설정과 검수.
- 문제
- 2025년 영업이익률 고영 7.5%, 대만 경쟁사 TRI 35.3%. 기술 경쟁력이 이익으로 이어지지 않는 이유를 숫자로 확인할 필요
- 본인 판단
- 분석 방향 설정과 결과 검수 담당. 보고서는 기준이 다른 이익 지표를 비교에서 빼고, 신사업을 성숙 단계별로 나눠 읽음
- 역할·기간
- 개인 공모전 · 2026.09 · 리서치와 원고는 AI 에이전트가 대부분 작성, 본인은 방향 설정과 검수
- 결과·AI 협업
- 45쪽 보고서, 출처 114개 · 2026 제12회 중견기업분석 공모전 장려상 (주최측 수상자 공지) · AI 작성, 본인 방향 설정·검수
01 · 무엇을 정했나
대상 기업과 비교 기준부터 정함
공모전 취지는 청년이 잘 모르는 좋은 중견기업 발굴. 불리 조건(자산·매출 5천억 이상, 직원 1천명 이상)을 피하면서 같은 기준으로 비교할 수 있는 범위를 먼저 정함.
02 · 결과물
경쟁사 비교와 성장 동력 성숙도
제언은 장비와 AI 소프트웨어를 묶은 연간 구독, 반복 매출 비중과 갱신률 공개, 원격 진단 등. 모두 보고서 안에서 저자 제안으로 표시했으며 회사가 채택한 계획은 아님.
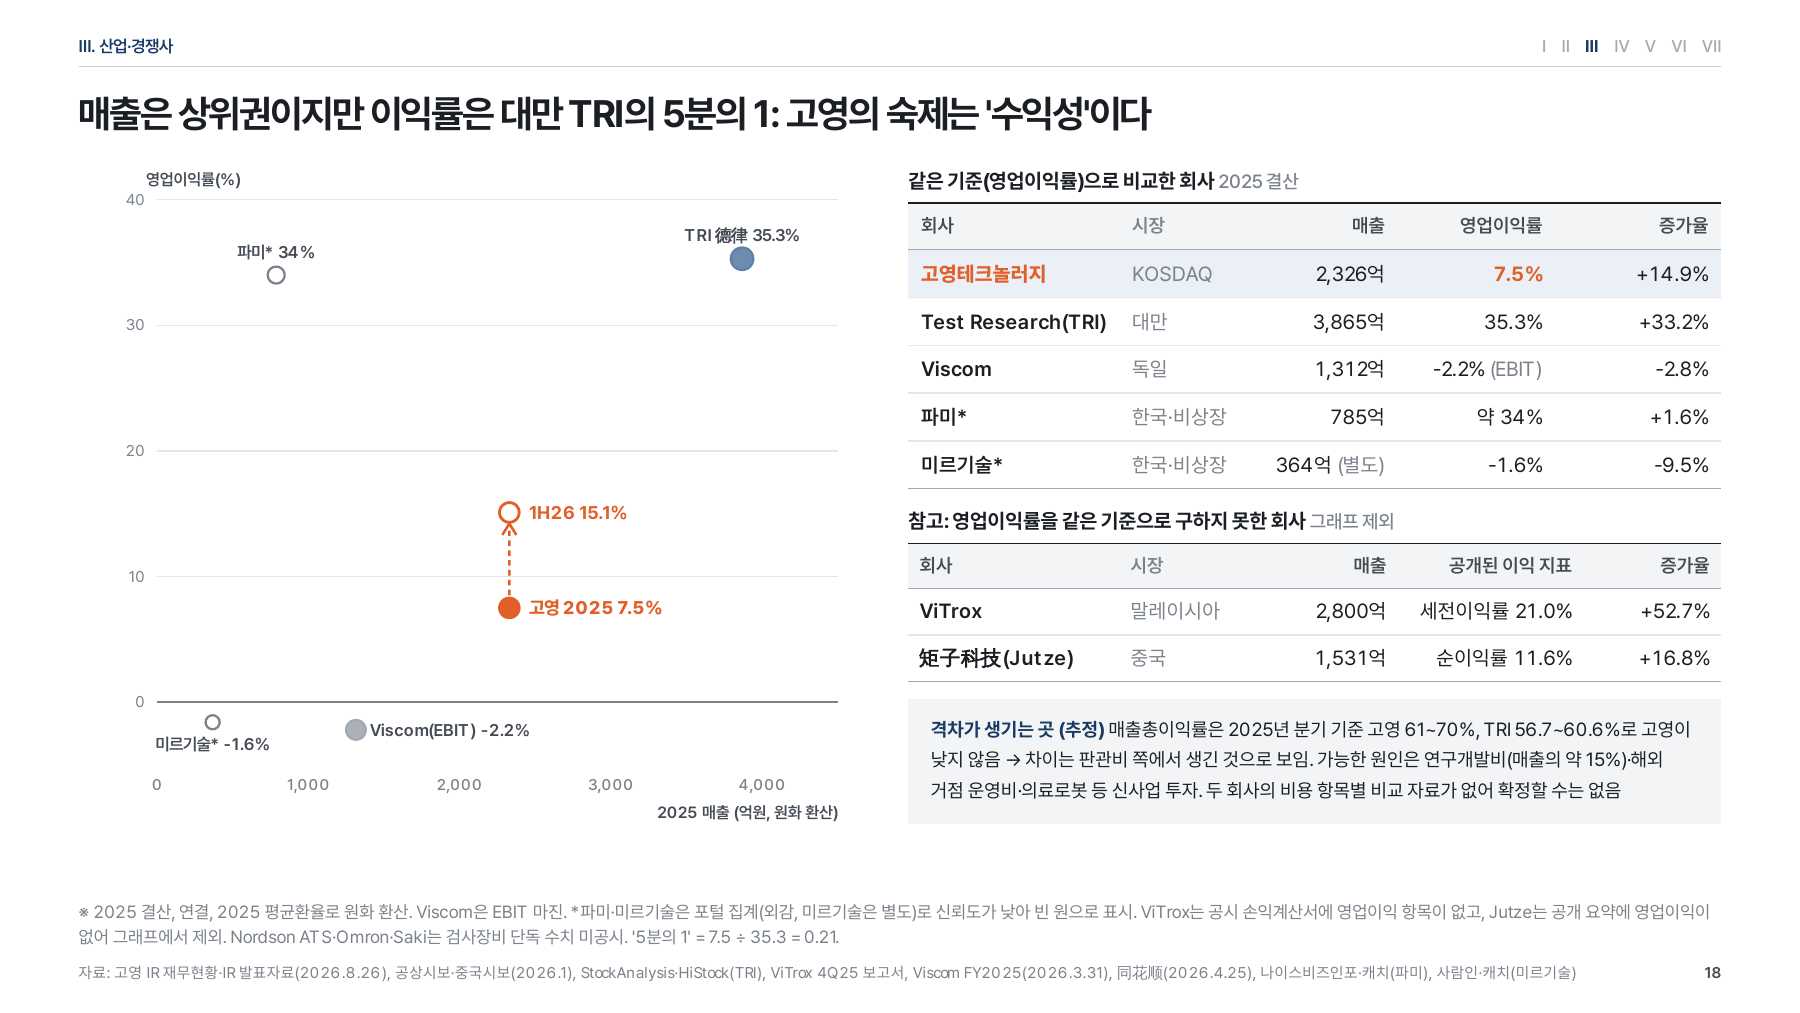
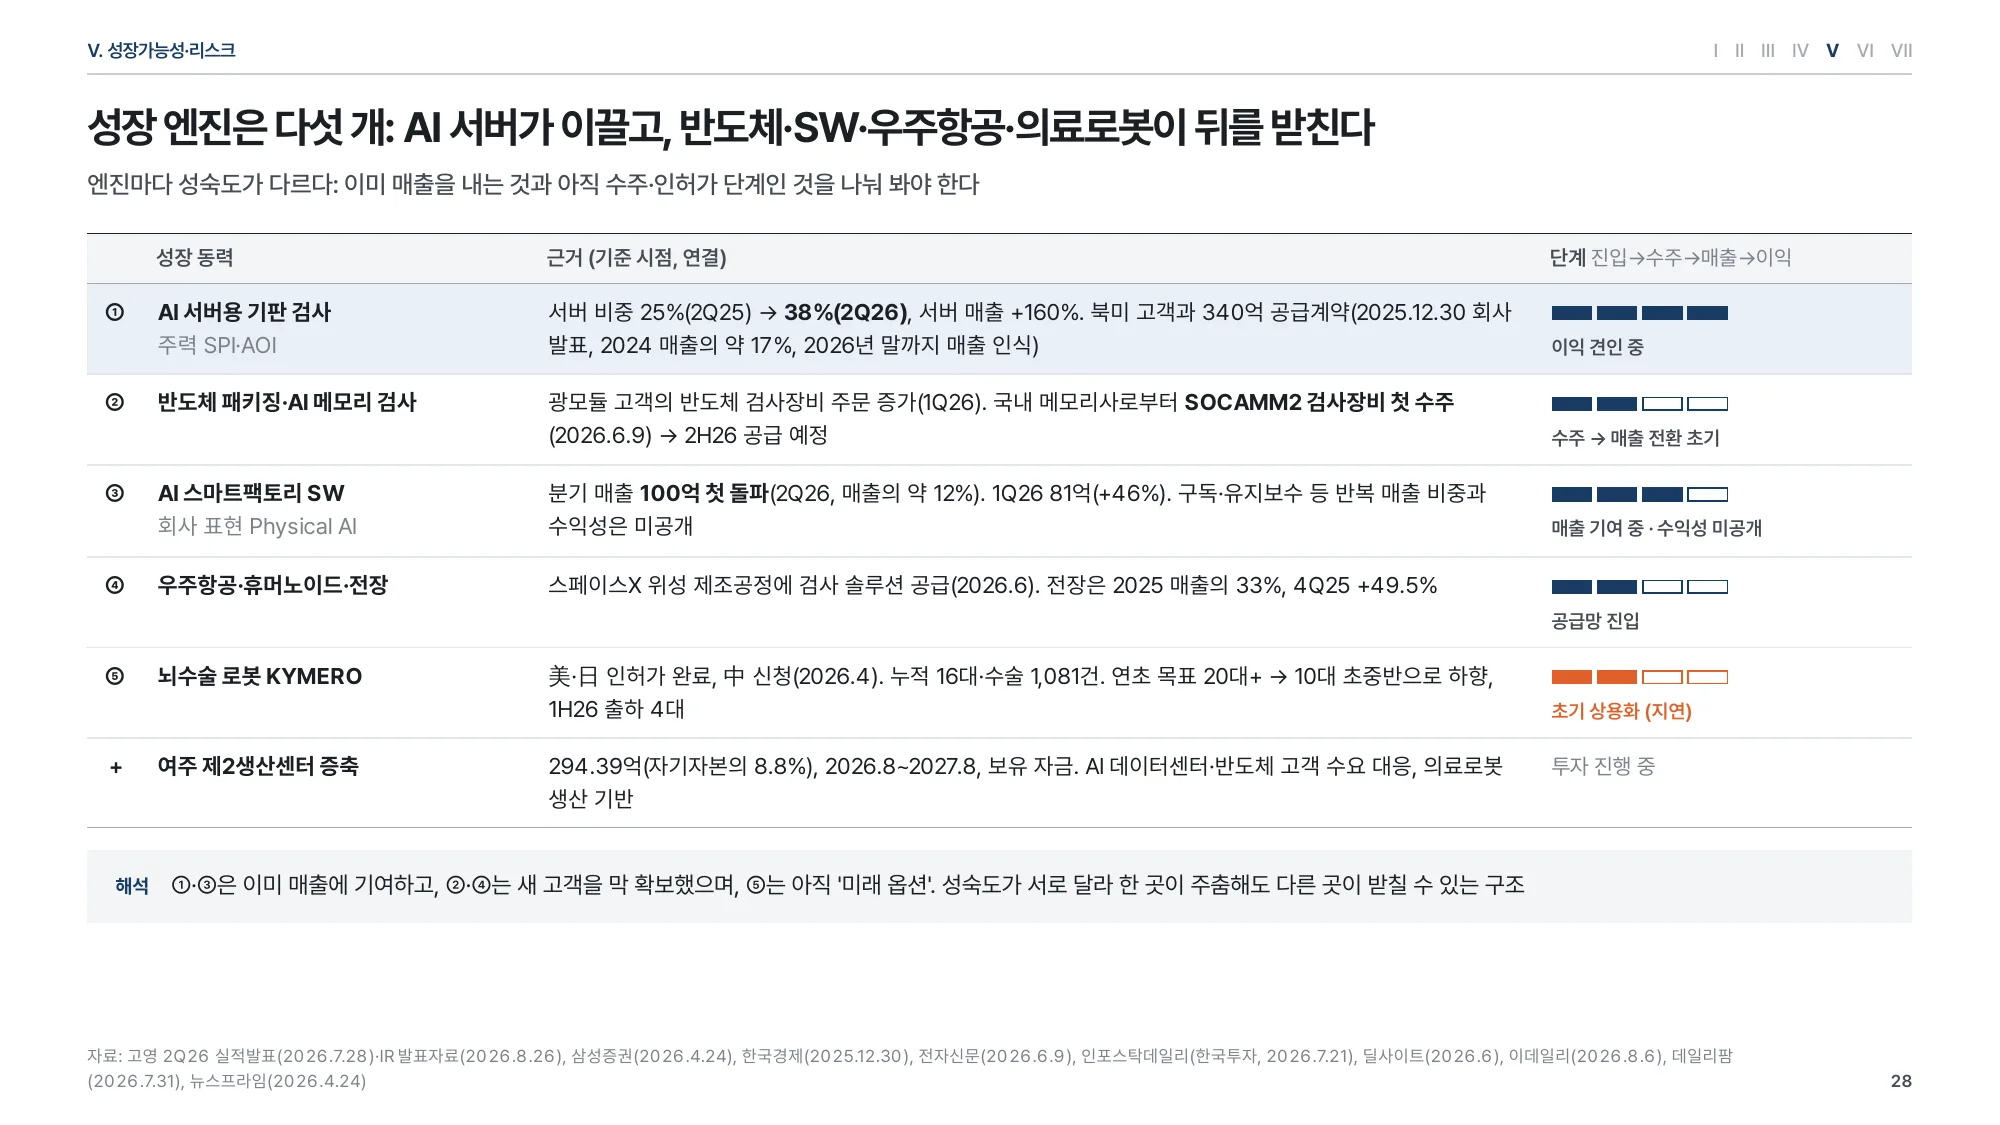
수치는 2026년 9월 자료 기준이며 이후 실적 반영 없음 · 발췌본은 연락처가 있는 표지를 뺀 p.18·28 두 쪽
03 · 검수 과정
AI 원고를 공시 원문으로 다시 확인함
IR 반올림값으로는 7.4%, DART 원값으로는 7.5%. 같은 지표도 어느 자료로 계산했는지에 따라 0.1%p 차이.
AI 에이전트가 리서치와 원고를 나눠 작성한 뒤 팩트체크와 검수 단계를 거침. 확인 필요 표시 59건을 모두 정리하고 확정 오류 8건 반영. 같은 표에서 ViTrox 매출이 고영보다 커 'TRI 다음 매출' 표현은 '상위권'으로 수정.